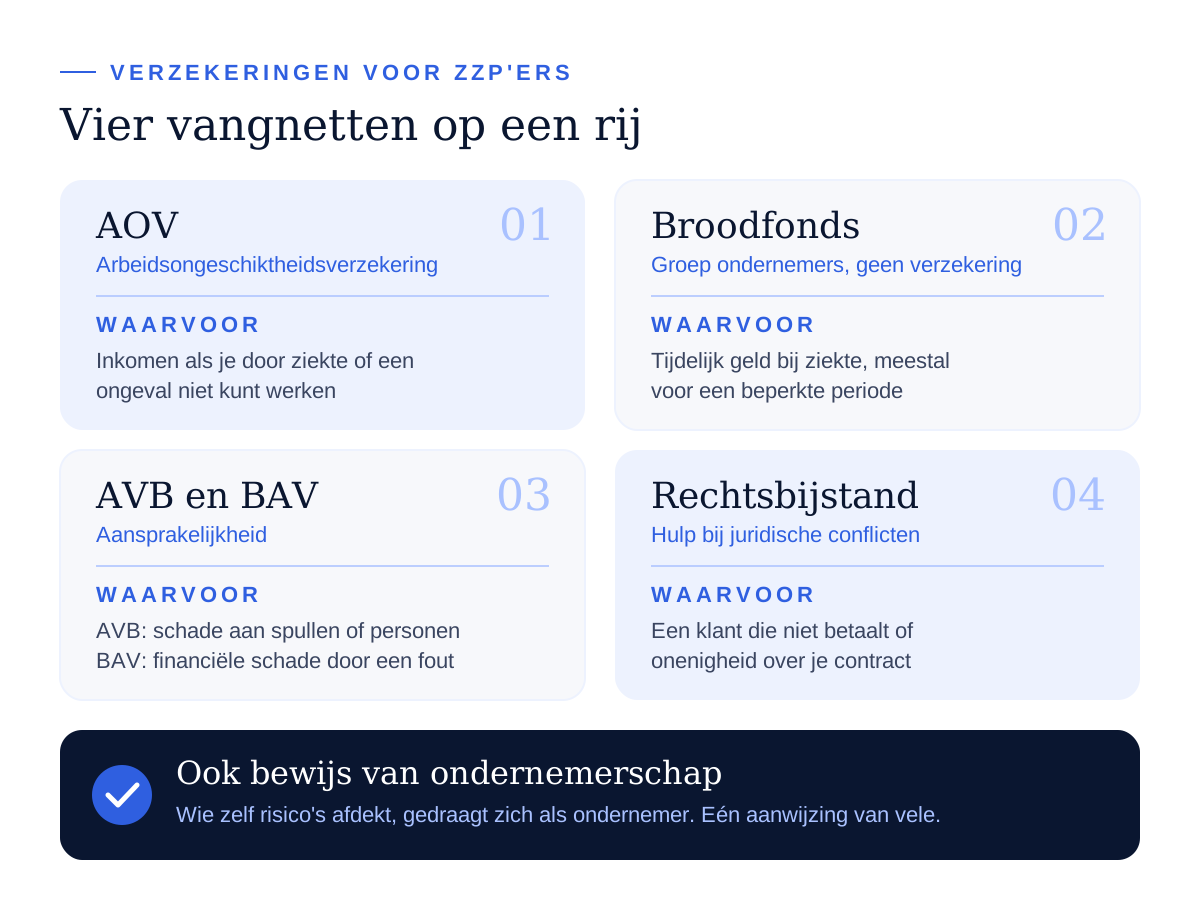
De meeste zzp'ers hebben baat bij een vangnet voor inkomen bij ziekte (AOV of broodfonds) en een aansprakelijkheidsverzekering (AVB of BAV). Rechtsbijstand is handig, maar niet voor iedereen nodig. Een AOV is nu niet verplicht. Werk je onder €38 per uur? Dan helpen eigen verzekeringen ook om te laten zien dat je ondernemer bent.
Klik je op een partnertip en sluit je iets af? Dan krijgen wij mogelijk een vergoeding. Dat kost jou niets extra. Onze uitleg blijft onafhankelijk.
Als werknemer ben je automatisch verzekerd voor veel risico's. Als zzp'er niet. Word je ziek, maak je een fout of krijg je ruzie met een klant? Dan draai je zelf op voor de gevolgen. Maar je hoeft ook niet alles te verzekeren. Hieronder lees je wat écht belangrijk is.
Waarom zijn verzekeringen nu extra belangrijk?
Omdat eigen verzekeringen kunnen laten zien dat je echt ondernemer bent. Dat telt extra zodra het rechtsvermoeden geldt.
Vanaf 31 december 2026 geldt het rechtsvermoeden van werknemerschap. Werk je onder de €38 per uur (excl. btw)? Dan moet je opdrachtgever aantonen dat je zelfstandig bent. Twijfel je of het voor jou geldt? Doe dan de gratis rechtsvermoeden-check.
Daarbij wordt gekeken naar hoe jij je als ondernemer gedraagt. Eigen verzekeringen kunnen een aanwijzing voor ondernemerschap zijn. Wie zelf risico's afdekt, gedraagt zich als ondernemer en niet als werknemer.
Een verzekering alleen maakt je niet zelfstandig. Het is één aanwijzing naast vele andere, zoals meerdere opdrachtgevers, eigen tarief en eigen werkwijze. Bekijk de bewijsmap-checklist voor zzp'ers voor het totaalplaatje.
1. Wat doet een arbeidsongeschiktheidsverzekering (AOV)?
Een AOV keert uit als je door ziekte of een ongeval niet kunt werken. Voor veel zzp'ers is dit het grootste risico. Zonder inkomen lopen je vaste lasten gewoon door.
- Voordeel: zekerheid over inkomen, ook bij langdurige uitval.
- Nadeel: een AOV kan duur zijn, zeker in zware beroepen.
- Tip: let op de wachttijd, de eindleeftijd en wanneer je als arbeidsongeschikt geldt.
Werk je voor een laag tarief? Dan is een AOV soms lastig te betalen. Reken daarom goed uit wat je nodig hebt. Gebruik onze uitleg over je uurtarief berekenen rond de €38. Daarin zie je ook hoe verzekeringen in je tarief horen.
Komt er een verplichte AOV?
Mogelijk, maar dat is nog niet zeker. Er zijn plannen voor een verplichte basisverzekering bij arbeidsongeschiktheid voor zelfstandigen. De startdatum, de hoogte van de premie en de precieze regels liggen nog niet vast. Check de actuele stand bij de Rijksoverheid voordat je een keuze maakt.
Vergelijk AOV's voor zzp'ers
Bekijk in een paar minuten wat een arbeidsongeschiktheidsverzekering voor jouw beroep kost. Vergelijk dekking, wachttijd en premie.
2. Is een broodfonds een alternatief?
Voor korte ziekte vaak wel, voor langdurige uitval meestal niet. Een broodfonds is een groep ondernemers die elkaar helpt bij ziekte.
Iedereen legt elke maand een bedrag in. Word je ziek? Dan krijg je een tijdje een vaste schenking van de andere deelnemers.
- Vaak goedkoper dan een AOV.
- Gebaseerd op vertrouwen en onderlinge betrokkenheid.
- Geen verzekering: de uitkering duurt meestal maar een beperkte periode.
Sommige zzp'ers combineren daarom een broodfonds met een AOV met een lange wachttijd.
3. Aansprakelijkheid: heb je een AVB of BAV nodig?
Ja, als je werk schade kan veroorzaken bij anderen. Maak je een fout waardoor een klant schade heeft? Dan kun je aansprakelijk zijn. Er zijn twee soorten verzekeringen:
| Verzekering | Wat dekt het? | Voor wie? |
|---|---|---|
| AVB (aansprakelijkheid bedrijven) | Schade aan spullen of personen. Bijvoorbeeld een kapotte vloer of iemand die gewond raakt. | Schoonmaak, bouw, klussen, zorg aan huis |
| BAV (beroepsaansprakelijkheid) | Financiële schade door een fout in je advies of werk. | Adviseurs, creatieven, ICT, administratie |
Sommige opdrachtgevers vragen zelf om zo'n verzekering. Het laat ook zien dat jij het risico van je werk draagt. Dat past bij ondernemerschap.
4. Heb je rechtsbijstand nodig?
Niet altijd, maar het is handig als je veel met contracten werkt. Een rechtsbijstandverzekering helpt bij juridische conflicten. Bijvoorbeeld als een klant niet betaalt of als er onenigheid is over je contract.
- Let op de wachttijd: vaak ben je pas na een tijdje gedekt.
- Check of conflicten over je arbeidsrelatie gedekt zijn. Dat is niet altijd zo.
Aansprakelijkheid en rechtsbijstand regelen
Vergelijk zakelijke verzekeringen voor zzp'ers. Kies alleen de dekking die bij jouw werk past.
Hoe betaal je dit met een laag tarief?
Door je premies mee te rekenen in je uurtarief. Een werknemer krijgt deze bescherming via de werkgever. Als zzp'er betaal je het zelf. Dat hoort bij ondernemen.
- Tel je premies op per jaar en deel ze door je declarabele uren. Zo zie je wat ze per uur kosten.
- Verwerk dat bedrag in je uurtarief.
- Lukt dat niet? Dan is dat een signaal om je tarief of je opdrachten opnieuw te bekijken.
Premies voor zakelijke verzekeringen zijn vaak aftrekbaar. Voor een AOV kunnen andere regels gelden. Check bij de Belastingdienst of je boekhouder wat voor jou geldt.
Wat heb je echt nodig? Een snelle check
Dat hangt af van je inkomen, je werk en je klanten. Loop deze vier vragen langs:
- Kun je een paar maanden zonder inkomen? Nee? Kijk dan naar een AOV of broodfonds.
- Kan je werk schade veroorzaken bij anderen? Ja? Neem een AVB of BAV.
- Werk je veel met contracten of grote klanten? Dan kan rechtsbijstand nuttig zijn.
- Heb je alles in je tarief verwerkt? Verzekeringen zijn kosten. Die horen in je uurtarief.
Bewaar je polissen in je bewijsmap. Lees hoe in zelfstandigheid aantonen met een bewijsmap.
Kort samengevat
- Een vangnet bij ziekte (AOV of broodfonds) is voor de meeste zzp'ers het belangrijkst.
- Kan je werk schade veroorzaken? Neem dan een AVB of BAV.
- Rechtsbijstand is handig bij veel contracten, maar niet voor iedereen nodig.
- Een AOV is nu niet verplicht; plannen voor een verplichte basisverzekering liggen nog niet vast.
- Eigen verzekeringen zijn één aanwijzing voor ondernemerschap, belangrijk onder de €38 per uur vanaf 31 december 2026.
Veelgestelde vragen
Is een AOV verplicht voor zzp'ers?
Op dit moment is een arbeidsongeschiktheidsverzekering (AOV) voor zzp'ers niet verplicht. Er zijn wel plannen voor een verplichte basisverzekering voor zelfstandigen in de toekomst. De startdatum en details zijn nog niet zeker. Check de actuele stand bij de Rijksoverheid.
Tellen eigen verzekeringen mee als bewijs dat ik zelfstandig ben?
Ja, ze kunnen meetellen als aanwijzing voor ondernemerschap. Wie zelf risico's afdekt, gedraagt zich als ondernemer. Het is wel één aanwijzing van vele. Het bewijst op zichzelf niet dat je zelfstandig bent.
Is een broodfonds een goed alternatief voor een AOV?
Een broodfonds kan een goedkoper alternatief zijn bij ziekte. Je krijgt dan tijdelijk geld van een groep andere ondernemers. Het is geen verzekering en dekt meestal alleen een beperkte periode. Voor langdurige arbeidsongeschiktheid kan een aanvulling nodig zijn.
Rijksoverheid (rijksoverheid.nl), Belastingdienst (belastingdienst.nl), KVK (kvk.nl) en zzpnieuws.nl. Dit artikel is algemene informatie en geen financieel of juridisch advies. Laat je bij twijfel adviseren door een onafhankelijke adviseur.